
新NISA vs iDeCo どちらが正解?【診断ツール搭載】
💡 このページについて: 「新NISAとiDeCo、どちらから始めるべき?」という質問をよく受けます。実は、その答えはあなたの年代・年収・ライフステージによって異なります。このページでは、両者の違いを徹底比較し、あなに最適な投資戦略を診断できるツールを搭載しています。
新NISAとiDeCoの基本的な違い
| 項目 | 新NISA | iDeCo |
|---|---|---|
| 年間投資上限 | 360万円 | 27.6万円~81.6万円 |
| 非課税期間 | 無制限 | 60歳まで |
| 引き出し | いつでも可能 | 60歳以降 |
| 節税効果 | 利益のみ非課税 | 掛金全額控除 + 利益非課税 |
| 向く人 | 柔軟性重視・若年層 | 節税重視・中高年層 |
診断:あなたはNISA優先?それともiDeCo優先?
以下の5つの質問にお答えいただくと、あなたの最適な投資戦略が分かります(2分で完結)
Q1. あなたの年代は?
Q2. 年収レベルは?
Q3. ライフステージは?
Q4. 投資の柔軟性を重視しますか?
※いつでも引き出したい、途中で金額を変更したい場合は「柔軟性を重視したい」を選択
Q5. 月額いくら投資できますか?
※すべての質問にお答えください
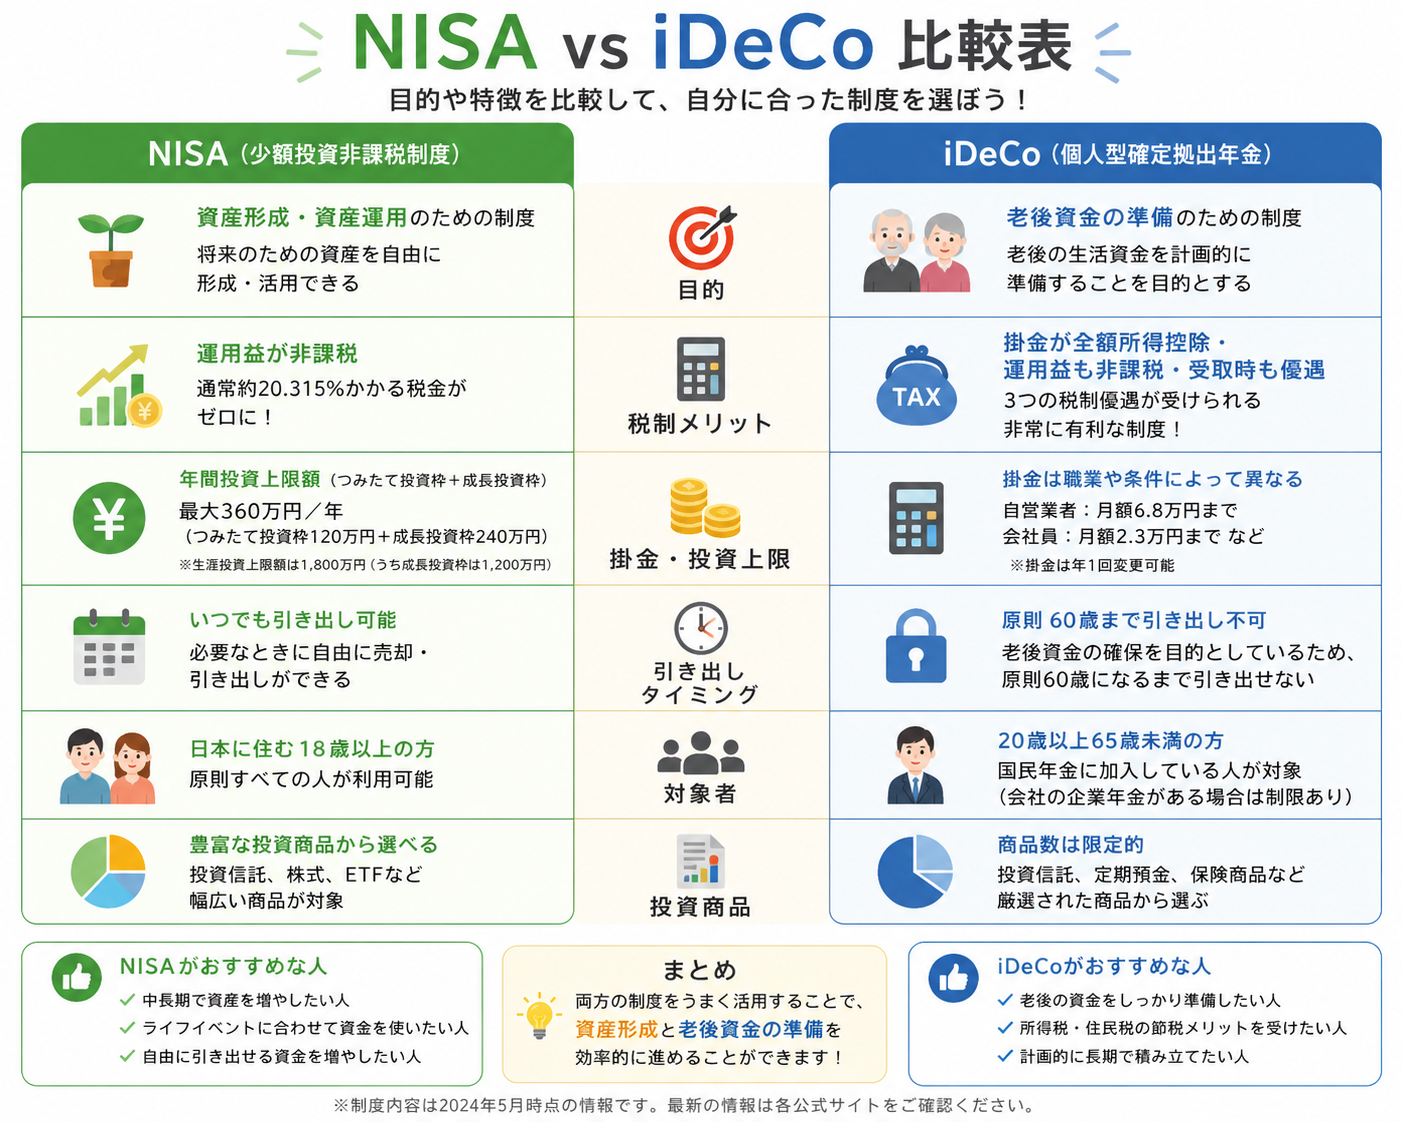
新NISA vs iDeCo の基本的な違い
年代別:優先順位の判断基準
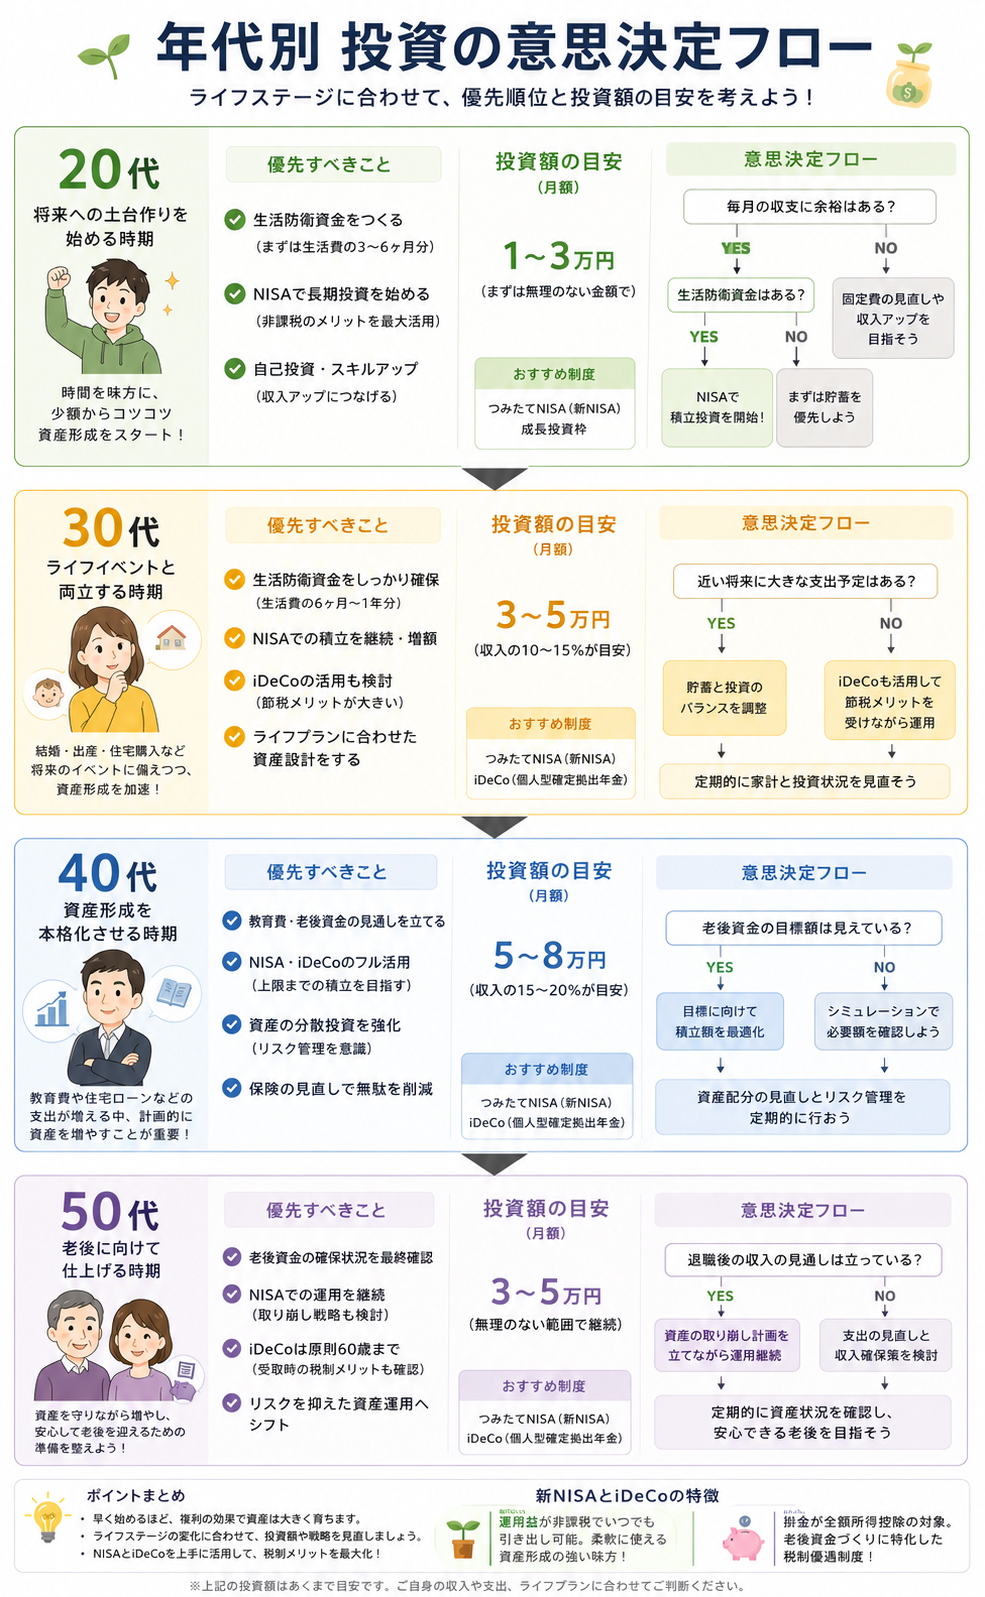
あなたの年代・年収に合わせた投資戦略フロー
20代向け:新NISA優先戦略
20代
20代は、長期運用のメリットを最大限活かせる時期です。
推奨戦略:新NISA一本型
- つみたてNISA(非課税期間が無制限になった)を最大限活用
- 毎月10~20万円の投資で、30年後は1,000万円超に成長の可能性
- 柔軟性が必要な年代のため、いつでも引き出せる新NISAが最適
30代向け:新NISA + iDeCo並行戦略
30代
30代は、柔軟性と節税のバランスを取る時期です。
推奨戦略:NISA優先、並行してiDeCo
- 新NISAで月20万円投資(柔軟性を確保)
- 余裕があればiDeCoで月5~10万円投資(節税効果獲得)
- 住宅購入などの大きな支出に備え、新NISAの引き出し柔軟性が活躍
40代向け:iDeCo優先戦略
40代
40代は、節税効果が最大化される時期です。
推奨戦略:iDeCo優先投資
- 掛金全額控除で、年30万円以上の節税効果(年収600万の場合)
- 新NISAと併用し、月40万円投資で年480万円の資産形成
- 20年で1億円超のポートフォリオ構築も現実的に
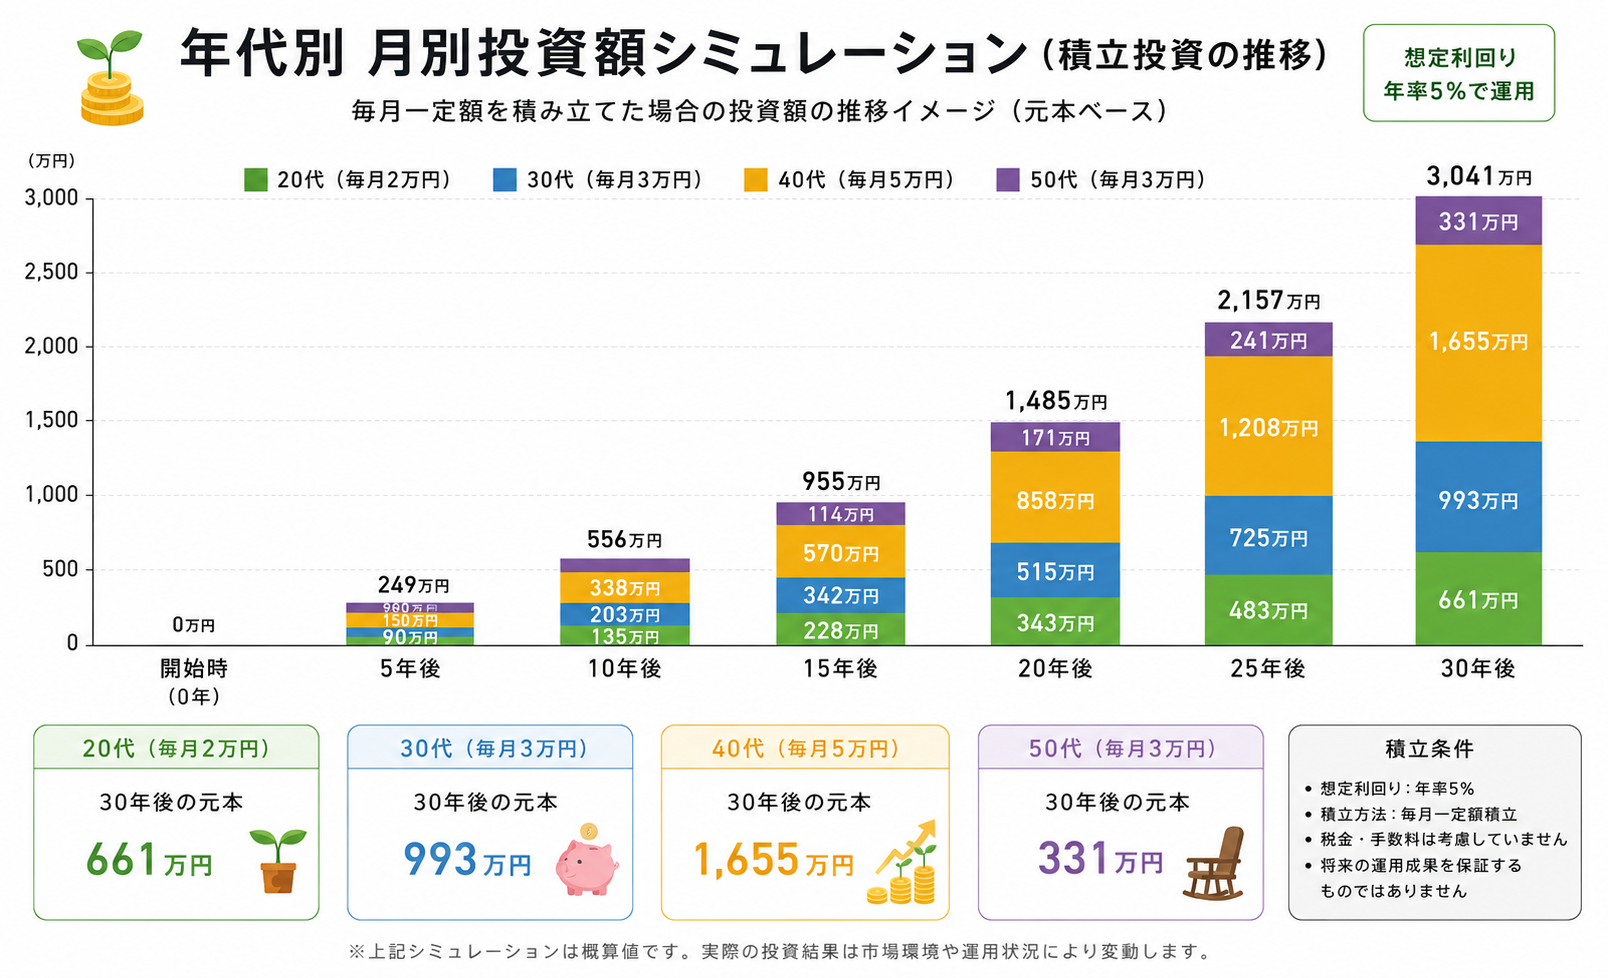
年代別・月額投資シミュレーション
50代以上向け:iDeCo一本型
50代以上
50代は、最後の資産形成チャンスです。
推奨戦略:iDeCo集中投資
- 年164万円上限で投資(50代からの加算制度)
- 60歳からの取り崩しで、年金補填として活用
- 節税効果は最大で、年50万円以上の得も可能(年収900万の場合)
よくある質問
Q. 本当に新NISAとiDeCo両方必要ですか?
答えは、年収と余裕資金によるです。年収400万以下なら、新NISAのみで十分。年収600万以上なら、両方を活用するで年100万円以上の差が出ます。
Q. iDeCoを始めたら、途中でやめられますか?
原則60歳までは引き出せません。ただし、脱退一時金を受け取る制度もあります。柔軟性が必要な人は、新NISAをメインにすることをおすすめします。
Q. 新NISAだけで1,000万円の資産形成はできますか?
はい、可能です。月33万円、年400万円を投資すれば、20年で利回り5%の場合、約1,400万円に成長します。