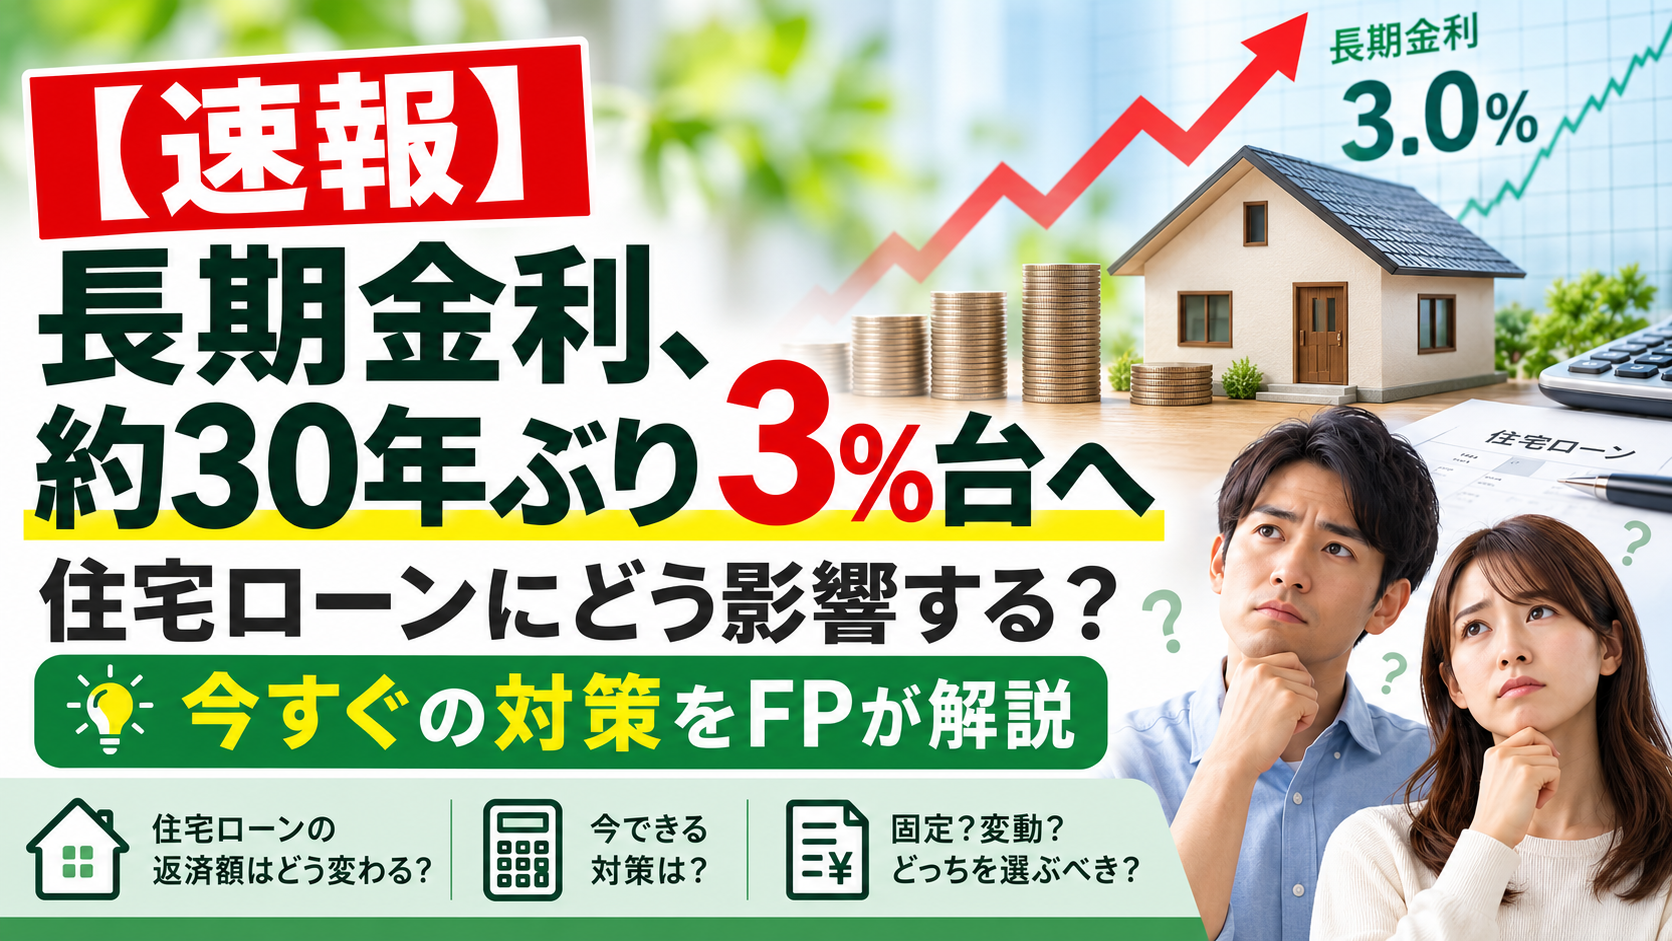
長期金利、約30年ぶり3%台へ|住宅ローンにどう影響する?今すぐの対策をFPが解説
📌 このページを読むと分かること:
- 2026年9月1日に何が起きたのか(長期金利3%台)
- 固定金利・変動金利それぞれへの影響の違い
- これから借りる人・すでに借りている人がすべきこと
- 金利が上がった場合の返済額シミュレーション
何が起きたのか:長期金利が約30年ぶりに3%台へ
2026年9月1日、東京債券市場で長期金利の指標である新発10年物国債の利回りが一時年3.000%まで上昇し、節目の3%台に乗りました。これを受けて、全期間固定金利の代表格であるフラット35は9月に前月比+0.17ポイント上昇し、年3.460%となっています。これは現行制度(2017年10月〜)が始まって以来の最高値を更新し続けている水準です。
一方で、これは「変動金利が3%になった」という話ではありません。住宅ローンの金利は「変動=短期の政策金利」「固定=長期金利」という構造で動いており、今回3%台に乗ったのは長期金利、つまり固定金利側です。この違いを正しく理解することが、今回のニュースを冷静に読み解く第一歩です。
固定金利 vs 変動金利、影響の違い
🔴 固定金利・フラット35
- 長期金利に連動して上昇
- フラット35は年3.460%(2026年9月・過去最高水準)
- 10年固定は大手5行平均で年3.786%
- すでに固定で組んでいる人への影響はなし(完済まで金利固定)
🔵 変動金利
- 日銀の政策金利に連動
- 大手5行平均で年1.163%(2026年9月時点)
- 銀行によって据え置き/引き上げが分かれている
- まだ1%台前半だが、上昇トレンドは継続中
| 項目 | 2024年9月 | 2026年9月 |
|---|---|---|
| 変動金利(大手行平均) | 0.3〜0.5%台 | 1.163% |
| 10年固定金利(大手行平均) | 1.5%前後 | 3.786% |
| フラット35(全期間固定) | 1.8%前後 | 3.460% |
| 日銀政策金利 | 0.25%程度 | 1.0%程度 |
※金利は金融機関・条件により異なります。上表は各種報道・金融機関発表に基づく目安です。
これから住宅ローンを組む人がすべきこと
すでに住宅ローンを借りている人への影響
固定金利で組んでいる人:影響はありません。契約時の金利が完済まで適用されるため、今回のニュースで返済額が変わることはありません。
変動金利で組んでいる人:多くの金融機関では基準金利が半年ごとに見直され、返済額自体は5年間据え置き・見直し後も増加幅に上限(125%ルール等)を設ける仕組みが一般的です。ただし、今後の利上げが続けば、数年単位で返済額が段階的に増えていく可能性を踏まえておく必要があります。契約している金融機関の金利見直し時期・ルールを確認しておくことをおすすめします。
金利上昇シミュレーター:返済額はいくら変わる?
借入額・返済期間と、比較したい2つの金利を入力すると、月々の返済額と総返済額の差が分かります。
① 借入額(万円)
② 返済期間(年)
③ 比較する金利A(%)
④ 比較する金利B(%)
まとめ:3%は「固定金利」の話、慌てて動く前に構造を理解する
「金利3%」の中身を正しく理解すれば、慌てる必要はない
今回のニュースは「長期金利が30年ぶりに3%台に乗った」という固定金利側の出来事であり、変動金利はまだ1%台前半にとどまっています。すでに固定で借りている人への影響はなく、変動で借りている人も急に返済額が跳ね上がるわけではありません。大切なのは、自分がどちらの金利タイプで借りているか(借りる予定か)を正しく把握し、上昇シナリオを前提にシミュレーションしておくことです。